
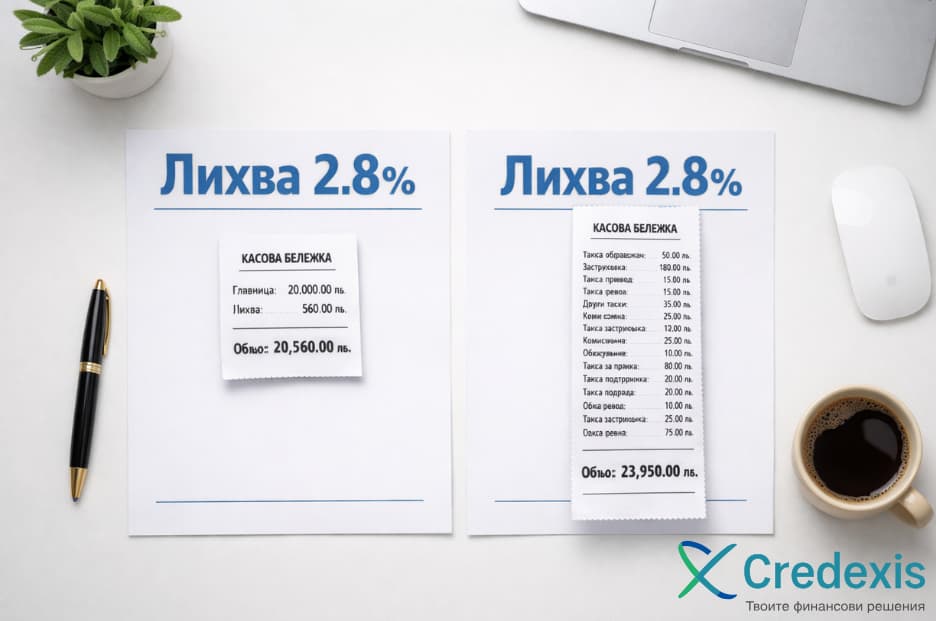
На пръв поглед изглежда просто: две банки ви дават „еднаква“ лихва, сходен срок и почти еднаква месечна вноска. Логично е да кажете: „Все тая – ще избера по-симпатичната банка“ или „Ще взема тази с по-ниската вноска с 10 лв.“
Само че при кредитите истината рядко е в първата страница на офертата – реалната цена на кредита се вижда във времето.. Две оферти, които изглеждат еднакви днес, могат да се окажат осезаемо различни като цена след 3, 5 или 10 години. Причината? Кредитът не е еднократна покупка, това е договор, който живее във времето.
„Еднакви“ на хартия ≠ еднакви като обща цена
Най-честата грешка е да сравняваме оферти по:
- номинална лихва
- първоначална месечна вноска
- промоционален период (например „първите 12 месеца“)
А реалната цена се определя от:
- такси и комисиони
- задължителни застраховки
- условия за преференции
- тип лихва и риск от промяна
- правила при предсрочно погасяване
- „скрити“ условия при нарушение на изисквания
1) Преференции, които не са гарантирани завинаги
Много оферти изглеждат отлични, защото са на база преференции:
- превод на заплата в банката;
- активен пакет услуги;
- кредитна карта;
- комбиниране със застраховка/друг продукт.
Проблемът е, че преференцията често е условна. Ако в даден момент:
- смените работодател;
- минете на самоосигуряване;
- спрете да ползвате пакет;
- закриете кредитната карта.
…може да загубите преференцията и лихвата да се повиши. И тогава „еднаквата“ оферта започва да струва повече – без да сте променили кредита, а само начина си на живот.
2) Такси и разходи, които тежат различно във времето
Някои разходи са еднократни:
- такса разглеждане/усвояване;
- оценка;
- нотариални разходи (при ипотека);
- такси за вписване.
Други са периодични:
- такса обслужване на сметка/пакет;
- застраховки (живот, имот);
- такси при административни промени.
Една оферта може да има малко по-ниска лихва, но по-високи постоянни разходи. Друга – обратното. Разликата често се „разгръща“ във времето и става видима след години, не след първия месец.
3) Промоционална лихва: „евтино сега“, по-скъпо после
Честа практика е промоция:
- фиксирана по-ниска лихва за 6/12/24 месеца;
- после преминаване към стандартна лихва.
Две оферти могат да изглеждат еднакви днес, защото и двете имат промо период. Но:
- каква е лихвата след промото?
- по каква формула се изчислява?
- има ли таван/минимум?
- колко чувствителна е към пазара?
Промото е приятно, но не купувате „първите 12 месеца“. Купувате следващите 15-30 години.
4) Плаваща срещу фиксирана лихва: рискът има цена
Понякога две оферти са „еднакви“, защото в момента имат близка лихва, но:
- едната е фиксирана (или фиксирана за период);
- другата е плаваща и зависи от индекс/пазарни условия.
Когато условията се променят, разликата може да стане значителна. В този смисъл:
- фиксираната лихва купува спокойствие и предвидимост;
- плаващата може да е по-изгодна в определени периоди, но носи риск.
Кое е по-добро зависи от вашия профил и толеранс към риск, но трябва да е осъзнат избор, не „случайно съвпадение на цифрите“.
5) Предсрочно погасяване: офертата може да е „скъпа“, ако планирате да плащате по- бързо
Много хора планират:
- да правят частични предсрочни вноски;
- да рефинансират след няколко години;
- да затворят кредита по-рано.
Тогава условията за предсрочно погасяване стават ключови:
- има ли такса и колко е?
- за какъв период важи?
- какви са процедурите?
Оферта, която е добра за „плащане до край“, може да е по-неизгодна за човек, който ще погасява активно.
6) Как да сравните две „еднакви“ оферти правилно
Ето практичен подход:
Гледайте 3 числа, не 1
- Обща цена (колко ще платите общо при даден сценарий);
- Цена на риска (какво се случва при промяна на условията);
- Цена на гъвкавостта (предсрочно погасяване, промени, рефинансиране).
Сравнявайте по сценарии
- ако запазите преференцията 5 години;
- ако я загубите след 12 месеца;
- ако направите предсрочно погасяване след 3 години;
- ако лихвата на пазара се повиши.
Точно тук две „еднакви“ оферти започват да изглеждат… различно.
Най-честата грешка: избор по месечна вноска
Месечната вноска е важна за бюджета, но не е достатъчна за избор. Разлика от 20-30 лв. в началото може да се превърне в:
- стотици лева годишно;
- хиляди лева за целия период;
- или в риск, който не сте планирали.
„Еднакво“ е само това, което сте измерили правилно
Две оферти могат да изглеждат като близнаци, докато не погледнете:
- условията зад преференциите;
- реалните разходи извън лихвата;
- поведението на кредита във времето.
А най-добрият избор почти винаги идва не от „най-ниската лихва“, а от най-подходящата структура за вашия план и вашия живот.
Направете първата стъпка подготвени
Ако сравнявате оферти и искате яснота коя е по-изгодна във времето:
👉 Заяви безплатна консултация и ще получите сравнение на реалната цена на офертите по сценарии (с и без преференции), плюс препоръка според вашия профил.
0 Comments