
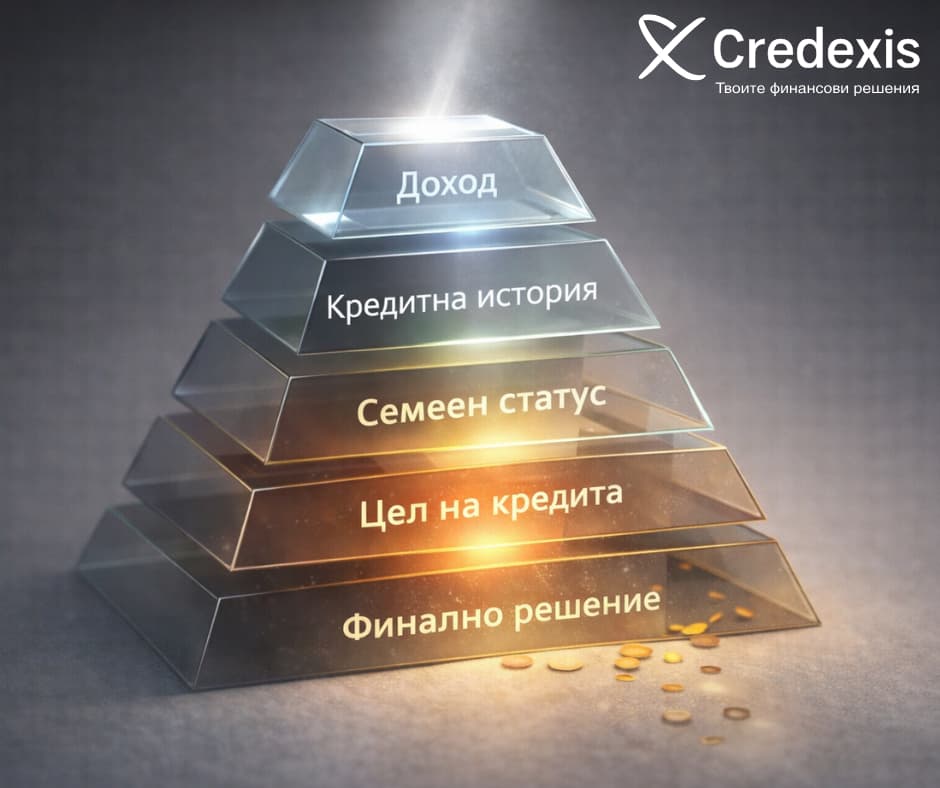
Когато кандидатствате за ипотека, банката не гледа само заплатата ви. Тя оценява общия риск: колко вероятно е да обслужвате кредита спокойно в следващите 20–30 години и какво ще се случи, ако доходите ви спаднат или имотът изгуби стойност.
Добрата новина: рискът не е „тайна формула“. Има ясни показатели, които банките използват. Когато ги разбирате, можете да се подготвите по-добре и често да постигнете по-добри условия.
1) Кредитна история: дисциплина, не „късмет“
Банките проверяват:
- имате ли просрочия (дори кратки)
- колко често теглите кредити и как ги обслужвате
- имате ли активни кредитни карти и лимити
- има ли чести запитвания към кредитния ви профил (много кандидатствания за кратко време)
Какво означава това за вас:
Дори ако нямате просрочия, твърде много активни лимити или нови кредити могат да изглеждат като по-висок риск.
2) Доходи и стабилност: не само колко, а колко сигурно
Банката оценява:
- размер на дохода (нето)
- регулярност и доказуемост (трудов договор, самоосигуряване, дивиденти и др.)
- стаж при текущ работодател и общ трудов стаж
- сектор и устойчивост на професията (в някои случаи)
- допълнителни доходи (наем, хонорари) – но често с по-консервативно признаване
Важно:
По-висок доход не винаги означава по-нисък риск, ако е нестабилен или трудно доказуем.
3) Задлъжнялост: ключовият показател (DTI)
Един от най-важните параметри е съотношението дълг/доход (Debt-to-Income, DTI) – колко от дохода ви отива за кредита.
Банката гледа:
- текущи вноски по кредити
- минимални плащания по кредитни карти
- лизинги, овърдрафт
- понякога – издръжки и други регулярни задължения
Какво прави впечатление:
Ако след новата вноска бюджетът ви „се опъва“, банката може да:
- намали допустимата сума
- предложи по-кратък срок/по-висока лихва
- поиска съдлъжник
4) Самоучастие (LTV): колко финансира банката спрямо имота
LTV (Loan-to-Value) показва каква част от стойността на имота ще финансира банката.
- По-високо самоучастие = по-нисък риск за банката
- По-ниско самоучастие = по-висок риск, често с по-консервативни условия
Примерно мислене на банката:
Ако пазарът падне и имотът поевтинее, банката иска да има „буфер“.
5) Самият имот: ликвидност, оценка и „продаваемост“
Имотът е обезпечението. Банките оценяват:
- местоположение и търсене в района
- тип имот (апартамент, къща, панел, тухла)
- година на строеж, конструкция
- състояние и документи
- риск от специфики: тавански/сутеренни жилища, тежести, незаконни преустройства
Защо това е важно:
Банката мисли: ако нещо се обърка, колко лесно може да продаде имота и на каква цена?
6) Възраст и срок: рискът във времето
Срокът на ипотеката е дълъг, а банката оценява:
- възрастта на кредитополучателя
- оставащите години до пенсия
- дали доходите вероятно ще останат стабилни през целия период
Понякога това влияе на:
- максимален срок
- нужда от съдлъжник
- изискване за застраховки
7) Финансов „буфер“: спестявания и поведение
Не всички банки изискват доказани спестявания, но много гледат благосклонно на:
- наличен резерв (например 3–6 месечни разхода)
- разумни разходи спрямо доходите
- стабилност по сметки (ако получавате заплата в банката)
Това може да наклони везните при гранични случаи или да помогне за по-добри условия.
8) Стрес тест: какво ако лихвите се вдигнат?
Банките често правят т.нар. стрес тест – изчисляват дали ще можете да плащате, ако:
- лихвата се повиши
- доходът ви спадне
- разходите ви нараснат
Това е причината понякога да получавате по-ниска одобрена сума от очакваното – банката мисли „напред във времето“.
Най-честите причини за отказ (или по-лоши условия)
- ниско самоучастие + висок DTI
- просрочия в кредитната история
- нестабилен/трудно доказуем доход
- проблеми с имота (документи, тежести, неликвидност)
- твърде много активни лимити (карти/овърдрафти)
- чести кандидатствания в кратък период
Как да повишите шансовете си (и да намалите „риска“ на хартия)
- Изчистете/намалете активните лимити по кредитни карти и овърдрафт (когато е възможно)
- Не правете множество кандидатствания едновременно
- Подгответе документите си така, че доходът да е ясен и стабилен
- Ако имате избор – увеличете самоучастието, дори с малко
- Проверете имота предварително (документи, тежести, особености)
- Планирайте реалистично месечната вноска спрямо бюджета, не спрямо „максимума, който банката ще даде“
Направете първата стъпка подготвени
Ако предстои разговор с банка или обмисляте ипотека:
👉 Заяви безплатна консултация и получи професионална подготовка, анализ и съдействие, преди да вземеш окончателно решение.
0 Comments